તા. ૧૮ નવેમ્બર ર૦ર૬ વિક્રમ સંવત ર૦૮૩ કારતક સુદ – ૯ બુધવાર


૧ કરોડનું મૂલ્ય ઘટીને માત્ર ૫ લાખ થશે : મધ્યમ વર્ગને સૌથી વધુ ફટકો પડશે
ફુગાવાના કારણે તમારી બચતનું મૂલ્ય ઘટી શકે છે. જો ફુગાવાનો દર ૬% પર રહે તો ૧ કરોડ રૂપિયાની રકમ ૫૦ વર્ષમાં ઘટીને માત્ર ૫.૪૨ લાખ રૂપિયા થઈ શકે છેઃ એવા વિકલ્પોમાં રોકાણ કરો જે ફુગાવા કરતાં વધુ વળતર આપે છે અને સમય સમય પર તેની સમીક્ષા કરતા રહો જેથી ખાતરી કરી શકાય કે તમારા પૈસાનું મૂલ્ય સુરક્ષિત છે
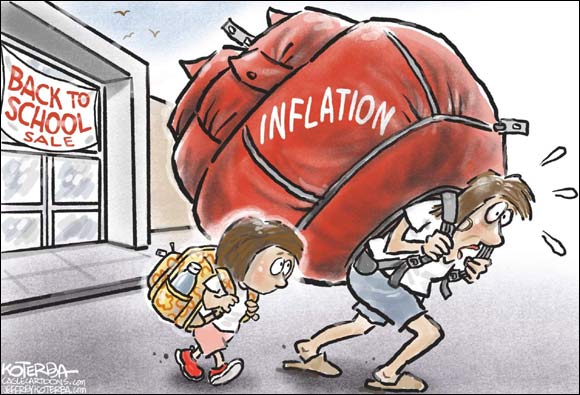
નવી દિલ્હી, તા.૫: ભારતમાં આરામદાયક જીવન માટે ૧ કરોડ રૂપિયાને એક માપદંડ માનવામાં આવે છે. પણ જો તમે જીવતા હોવ તો ૧ કરોડ રૂપિયાનું મૂલ્ય ૯૪% થી વધુ ઘટી જાય તો શું? પછી ભલે તેને સ્પર્શ ન થાય? સત્ય એ છે કે ફુગાવો આ કરી શકે છે. તે પહેલા કરતાં વધુ મધ્યમ વર્ગને અસર કરી રહ્યું છે. સંપત્તિ સલાહકાર જયેશ ઠક્કરે સોશિયલ મીડિયા પ્લેટફોર્મ એક્સઁ પર એક પોસ્ટ શેર કરી. આ દ્વારા તેમણે લોકોને વિચારવા માટે મજબૂર કર્યા.
જયેશે લખ્યું, ઁ૬% ફુગાવો ૫૦ વર્ષમાં ૧ કરોડ રૂપિયાને ૫.૪૨ લાખ રૂપિયામાં ફેરવે છે.ઁ તેમની પોસ્ટમાં એક ટેબલ પણ છે. આ કોષ્ટક બતાવે છે કે કેવી રીતે ૬% ના ફુગાવાના દરે, ૧૦ વર્ષમાં ૧ કરોડ રૂપિયાનું મૂલ્ય ૪૪% ઘટીને ૫૫.૮૪ લાખ રૂપિયા થઈ જાય છે. ૨૦ વર્ષમાં, તે ઘટીને રૂ. ૩૧.૧૫ લાખ થાય છે. અને ૫૦ વર્ષમાં તે ફક્ત ૫.૪૨ લાખ રૂપિયા બને છે. આનો અર્થ એ થયો કે જો તમારા પૈસા ફુગાવા કરતાં વધુ ઝડપથી વધી રહ્યા નથી, તો તે ઘટી રહ્યા છે. ભારતના પગારદાર મધ્યમ વર્ગ માટે આ એક ચેતવણીનો સંકેત છે. તેઓ મોટે ભાગે બચત ખાતા, ફિક્સ્ડ ડિપોઝિટ અથવા રોકડ પર આધાર રાખે છે.
ઠક્કરે કોઈ ઉકેલ આપ્યો નહીં. પરંતુ, તેમની પોસ્ટનો સંદેશ સ્પષ્ટ છે. ફુગાવો ફક્ત એક નાનો ખતરો નથી. આ લાંબો સમય ચાલશે. તેથી, સંપત્તિનું આયોજન શકય તેટલું વહેલું કરવું જોઈએ.
નિષ્ણાતો સલાહ આપે છે કે તમારે વિવિધ સંપત્તિ વર્ગોમાં રોકાણ કરવું જોઈએ. ફક્ત બચત ખાતા પર આધાર રાખવો પૂરતો નથી. ઇક્વિટી, સોનું, રિયલ એસ્ટેટ અને ફુગાવા સાથે જોડાયેલા બોન્ડ તમને વિવિધ સ્તરનું રક્ષણ આપી શકે છે. ટૂંકા ગાળાના અને ઊંચા વ્યાજના બોન્ડ ફુગાવાના સમયમાં તમારા પૈસા બચાવવામાં પણ મદદ કરી શકે છે.
સૌથી મહત્વની વાત એ છે કે તમારે સમય સમય પર તમારા રોકાણોની સમીક્ષા કરવી જોઈએ અને તેમાં ફેરફાર કરવા જોઈએ. તમારે તમારા વળતરને ફુગાવા અનુસાર જોવું જોઈએ, ફક્ત નજીવા નફાને ધ્યાનમાં રાખીને નહીં.
જો આપણે સરળ ભાષામાં સમજીએ તો, ફુગાવાનો અર્થ વસ્તુઓના ભાવમાં વધારો થાય છે. જો આજે કોઈ વસ્તુની કિંમત ૧૦૦ રૂપિયા છે અને ફુગાવો ૬% છે તો આવતા વર્ષે તેની કિંમત ૧૦૬ રૂપિયા થશે. તેથી, જો તમારી પાસે ૧૦૦ રૂપિયા છે અને તમે તેને બેંકમાં રાખો છો જ્યાં તમને ૨% વ્યાજ મળે છે તો આવતા વર્ષે તમારી પાસે ૧૦૨ રૂપિયા હશે. પરંતુ, તે વસ્તુની કિંમત ૧૦૬ રૂપિયા હશે. આનો અર્થ એ છે કે તમે તે વસ્તુ ખરીદવા માટે પૂરતા પૈસા બચાવી શકયા નથી.
આવી સ્થિતિમાં, તમારે તમારા પૈસા એવી જગ્યાએ રોકાણ કરવા જોઈએ જ્યાં તમને ફુગાવા કરતાં વધુ વળતર મળે. આ તમારા પૈસાનું મૂલ્ય સુનિ?તિ કરશે. ઉદાહરણ તરીકે, જો તમે રિયલ એસ્ટેટમાં રોકાણ કરો છો અને તેની કિંમત દર વર્ષે ૮% વધે છે, તો તમને ફુગાવા કરતાં વધુ વળતર મળી રહ્યું છે. તેવી જ રીતે, જો તમે ઇક્વિટીમાં રોકાણ કરો છો અને સરેરાશ ૧૨% વળતર મેળવો છો, તો પણ તમે ફુગાવા કરતાં વધુ કમાણી કરી રહ્યા છો.
પરંતુ, રોકાણ કરતા પહેલા તમારે તમારી જોખમ લેવાની ક્ષમતાને સમજવી જોઈએ. ઇક્વિટીમાં રોકાણ થોડું જોખમી હોઈ શકે છે. તેથી, જો તમે વધારે જોખમ લેવા માંગતા નથી, તો તમે બોન્ડ જેવા ઓછા જોખમવાળા વિકલ્પોમાં રોકાણ કરી શકો છો. એકંદરે, ફુગાવો એક ગંભીર સમસ્યા છે. પરંતુ, યોગ્ય આયોજન અને રોકાણથી તમે તમારા પૈસા બચાવી શકો છો અને વધારી શકો છો.(૨૩.૨)
(9:57 AM IST)


 છેલ્લા 8 દિવસમાં સૌથી લોકપ્રિય

