


સાવધાન! CIBIL સ્કોર 850 હોવા છતાં તમારી લોન અરજી થઈ શકે છે રિજેક્ટ : બેંકો આ '5 ગુપ્ત બાબતો' પર પણ રાખે છે નજર : નાની ભૂલો પણ બની શકે છે મોંઘી!
વારંવાર નોકરી બદલવી, વધુ લોનનો બોજ, એકસાથે અનેક ક્રેડિટ અરજીઓ, રિપોર્ટમાં ભૂલો, અને ગેરંટર બનવું – આ બધી 'લાલ ઝંડી' તમને ધિરાણથી વંચિત રાખી શકે છે!
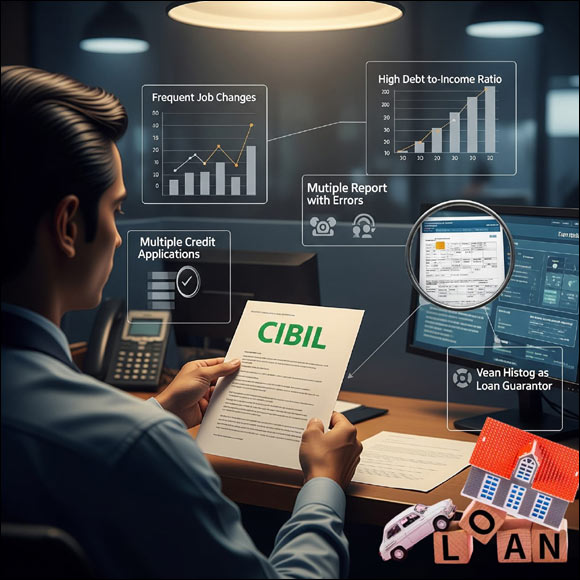
નવી દિલ્હી: આજકાલ, પર્સનલ લોન મેળવવી એ જેટલી સરળ લાગે છે, તેટલી નથી! ઘણા લોકો દ્રઢપણે માને છે કે તેમનો CIBIL (ક્રેડિટ) સ્કોર 750 થી 850 ની વચ્ચે, એટલે કે ઉત્તમ હોય, તો લોન હાથવગી જ છે. પરંતુ આ માન્યતા છતાં, અનેક અરજીઓ અણધારી રીતે રિજેક્ટ થઈ જાય છે. આશ્ચર્ય થાય છે ને કે આવું કેમ થાય છે? તમારી આ મૂંઝવણનો જવાબ આપવા માટે, અહીં અમે તમને તે પાંચ મુખ્ય કારણો જણાવી રહ્યા છીએ, જેને બેંકો CIBIL સ્કોર ઉપરાંત પણ ગંભીરતાથી ધ્યાનમાં લે છે, અને જેના કારણે તમારી પર્સનલ લોન અરજી વારંવાર નકારી શકાય છે.
૧. નોકરીમાં અસ્થિરતા અને આવકમાં અનિયમિતતા:
જો તમે વારંવાર નોકરી બદલો છો, અથવા તમારી આવક સ્થિર ન રહેતા તેમાં સતત વધઘટ થાય છે, તો બેંક તરત જ શંકાની નજરે જુએ છે. બેંકને ભય રહે છે કે તમે સમયસર લોન EMI ચૂકવી શકશો કે નહીં. તમારી કારકિર્દીની સ્થિરતા તમારી નાણાકીય જવાબદારી નિભાવવાની ક્ષમતાનું પ્રતિબિંબ છે, અને જો તેમાં અસ્થિરતા દેખાય, તો બેંક તમારી લોન અરજી સરળતાથી રિજેક્ટ કરી શકે છે.
૨. વધુ પડતો દેવા-આવક ગુણોત્તર (Debt-to-Income Ratio):
જો તમારા પગારનો મોટો ભાગ હાલની લોન અથવા ક્રેડિટ કાર્ડની EMI ચૂકવવામાં જ જઈ રહ્યો છે, તો બેંકની ભાષામાં તમારો દેવા-આવક ગુણોત્તર (Debt-to-Income Ratio) ઘણો ઊંચો માનવામાં આવે છે. આનાથી બેંકને સ્પષ્ટ સંકેત મળે છે કે તમે દેવા પર વધુ પડતા નિર્ભર છો અને તમારી પાસે નવી લોન ચૂકવવાની ક્ષમતા ઓછી છે. આવા કિસ્સાઓમાં, બેંક તમને નવી લોન આપવાનો ઇનકાર કરી શકે છે, ભલે તમારો CIBIL સ્કોર શાનદાર કેમ ન હોય.
૩. ક્રેડિટ હંગ્રી (વધુ પડતી ક્રેડિટ અરજીઓ):
શું તમે તાજેતરના મહિનાઓમાં ઘણા ક્રેડિટ કાર્ડ, નવી લોન અથવા EMI યોજનાઓ માટે અરજી કરી છે? જો હા, તો બેંક તમને 'ક્રેડિટ હંગ્રી' ગણી શકે છે. આનો અર્થ એ થાય છે કે તમે નાણાકીય દબાણ હેઠળ છો અને ઉતાવળમાં પૈસા શોધી રહ્યા છો. બેંકો આવા અરજદારોને જોખમી માને છે, કારણ કે તેઓ દેવાના બોજ તળે દબાઈ શકે છે, અને તેથી તમારી લોન અરજી નકારી શકાય છે.
૪. ક્રેડિટ રિપોર્ટમાં અજાણી ભૂલો અથવા ખરાબ રેકોર્ડ:
ભલે તમારો CIBIL સ્કોર આદર્શ હોય, પરંતુ જો તમારા ક્રેડિટ રિપોર્ટમાં કોઈ મોડી ચુકવણી, ભૂતકાળમાં ડિફોલ્ટ, ખોટી માહિતી અથવા કોઈ પેન્ડિંગ સેટલમેન્ટ દેખાય છે, તો બેંક તમારી વિશ્વસનીયતા પર ગંભીર શંકા કરી શકે છે. એક નાની ભૂલ પણ તમારા લોન મેળવવાના ચાન્સને બગાડી શકે છે, તેથી સમયાંતરે તમારો ક્રેડિટ રિપોર્ટ તપાસવો અત્યંત જરૂરી છે.
૫. ગેરંટર બનવું અથવા ખરાબ સહ-અરજદાર:
શું તમે ક્યારેય કોઈ ડિફોલ્ટ થયેલી લોન માટે ગેરંટરની ભૂમિકા ભજવી છે? અથવા તમે કોઈ એવા વ્યક્તિ સાથે લોન લીધી છે જેનો ક્રેડિટ ઇતિહાસ ખરાબ છે? જો હા, તો આ બાબત બેંક દ્વારા જોખમી ગણી શકાય છે. તમારા દ્વારા લેવાયેલી ગેરંટી અથવા સહ-અરજદારના ભૂતકાળની અસર તમારા પર પડી શકે છે, ભલે તમે તમારી પોતાની લોન સમયસર ચૂકવતા હોવ. બેંક તમારી નવી અરજી નકારી શકે છે કારણ કે તે તમને પરોક્ષ રીતે જોખમ સાથે સંકળાયેલા માને છે.
તો, આગલી વખતે જ્યારે તમે પર્સનલ લોન માટે અરજી કરો, ત્યારે ફક્ત CIBIL સ્કોર પર જ ધ્યાન ન આપો, પરંતુ ઉપર જણાવેલ આ પાંચ મહત્વપૂર્ણ બાબતોનું પણ ખાસ ધ્યાન રાખો. તમારી નાણાકીય આદતો અને રેકોર્ડની સંપૂર્ણ તપાસ કરો, જેથી તમારી લોન અરજી સફળ થાય અને કોઈ અણધારી સમસ્યાનો સામનો ન કરવો પડે!
(10:28 PM IST)


 છેલ્લા 8 દિવસમાં સૌથી લોકપ્રિય

