


ડિજિટલ વ્યવહારો વધ્યા પણ ‘‘કેશ ઇઝ ઓલવેઇઝ કિંગ''
રોકડનો દબદબો યથાવતઃ બંનેથી ચાલે છે ઇકોનોમીઃ ગ્રામિણ ક્ષેત્રોમાં રોકડનું ચલણ વધુ : ભારતમાં ૮૫% લેવડદેવડ નાની રકમનાં હોય છેઃ જુલાઇમાં UPI થકી ૨૪ અબજ લેવડદેવડ થઇ જેની રકમ લગભગ ૩૦ લાખ કરોડ રહી : દેશમાં રોકડનું પ્રચલન ૪૨૦૪થી ૪૨.૯ લાખ કરોડનું
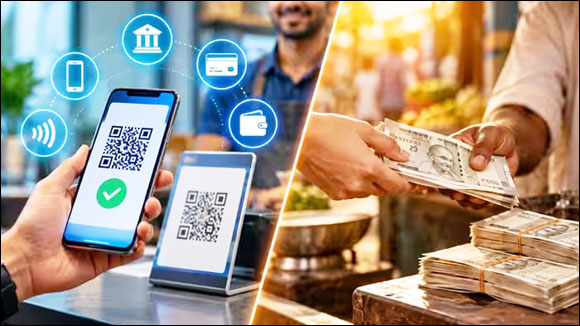
નવી દિલ્હી તા.૮: ભારતમાં ડિજિટલ વ્યવહારો ઝડપથી વધ્યા છે. એક સમયે રોકડ ચુકવણીનું સૌથી વિશ્વસનીય માધ્યમ હતું, પરંતુ હવે યુનિફાઇડ પેમેન્ટ્સ ઇન્ટરફેસ (UPI) એ લેન્ડસ્કેપ બદલી નાખ્યું છે. તેણે ચુકવણીઓને માત્ર ડિજિટલ જ નહીં, પણ સરળ અને ઝડપી પણ બનાવી દીધી છે. ભારતમાં લગભગ ૮૫% વ્યવહારો નાની રકમનો સમાવેશ કરે છે, જેમાં ડિજિટલ ચુકવણીઓને પ્રાથમિકતા મળી રહી છે. જુલાઈમાં, શ્ભ્ત્ દ્વારા આશરે ૨૪ અબજ વ્યવહારો કરવામાં આવ્યા હતા, જે કુલ રૂા.૩૦ લાખ કરોડ હતા.
જોકે, એવું કહી શકાય નહીં કે સમગ્ર અર્થતંત્ર ડિજિટલ તરફ આગળ વધી રહ્યું છે. ભારતમાં રોકડ પરિભ્રમણ મજબૂત રહે છે. RBI નાએક અહેવાલ મુજબ, ઓગસ્ટ ૨૦૨૬ સુધીમાં દેશમાં રોકડ પરિભ્રમણ રૂા.૪૨.૪ થી રૂા.૪૨.૯ લાખ કરોડ રહેવાનો અંદાજ છે. ૨૦૨૫-૨૬ નાણાકીય વર્ષના અંતે, તે રૂા.૪૧.૬૮ લાખ કરોડ હતું. ગ્રામીણ વિસ્તારોમાં, લોકો વ્યવહારો તેમજ સાવચેતીના હેતુઓ માટે રોકડ રાખવાનું પસંદ કરે છે.
ઘણીવાર એવું જોવા મળે છે કે રાષ્ટ્રીય કે આંતરરાષ્ટ્રીય સ્તરે કોઈપણ અનિヘતિતા કે આપત્તિના કિસ્સામાં, લોકો રોકડ અને સોનું રાખવાનું પસંદ કરે છે. આનો અર્થ એ છે કે જરૂરિયાત મુજબ ડિજિટલ ચુકવણી કરતી વખતે પણ રોકડ ઘરમાં રાખવામાં આવે છે. ડિજિટલ વ્યવહારોમાં વધારો થવા છતાં, રોકડ પરિભ્રમણ મજબૂત રહે છે. ભારત જેવા વિશાળ અને વૈવિધ્યસભર દેશમાં, ડિજિટલ કનેક્ટિવિટી, બેંકિગ સુવિધાઓ અને ડિજિટલ સાક્ષરતા એકસરખી નથી. ગ્રામીણ વિસ્તારો, નાના શહેરો અને અનૌપચારિક ક્ષેત્રમાં રોકડ એક વ્યવહારિક જરૂરિયાત છે.
રોકડ માટે નેટવર્ક, સ્માર્ટફોન, બેટરી અથવા ઇન્ટરનેટની જરૂર નથી. તેથી, વીજળી અને ઇન્ટરનેટની સમસ્યાવાળા વિસ્તારોમાં તે ચુકવણીનું વિશ્વસનીય માધ્યમ રહે છે. લોકો નાના વ્યવહારો માટે પણ તેને અનુકૂળ માને છે. આ કારણોસર, રોકડને પછાતપણા સાથે જોડવું ખોટું હશે. રોકડ ચુકવણી અર્થતંત્રના તે ભાગોને ટેકો આપે છે જ્યાં ડિજિટલ સિસ્ટમો હજુ સુધી સંપૂર્ણ રીતે પહોંચી નથી.
ડિજિટલ બેંકિગે લોકોને બેંકિગ સાથે જોડવામાં મહત્વપૂર્ણ ભૂમિકા ભજવી છે. જો કે, ભવિષ્યમાં વ્યવહારો સંપૂર્ણપણે કેશલેસ થવાની શક્યતા ઓછી છે. હા, ડિજિટલ ચુકવણીનો ઉપયોગ ચોક્કસપણે વધશે. જોકે, રોકડનો પોતાનો ખર્ચ છે. નોટો છાપવા, પરિવહન, સુરક્ષા અને વ્યવસ્થાપન માટે બેંક શાખાઓ ખોલવા અને એટીએમ સ્થાપિત કરવા માટે નોંધપાત્ર સંસાધનોની જરૂર પડે છે.
ડિજિટલ ચુકવણી માટે ખૂબ આયોજનની જરૂર નથી, પરંતુ તે સાયબર છેતરપિંડી સાથે સંકળાયેલા જોખમો ધરાવે છે. દેશે ખાતરી કરવી જોઈએ કે સ્માર્ટફોન, ઇન્ટરનેટ અને ડિજિટલ જ્ઞાનના અભાવે કોઈ પાછળ ન રહી જાય. સાયબર જાગૃતિ વધારવી જોઈએ. ડિજિટલ વ્યવહારો અને રોકડને વિકલ્પ તરીકે ગણવાને બદલે, સંતુલનની જરૂર છે.
(10:35 AM IST)


 છેલ્લા 8 દિવસમાં સૌથી લોકપ્રિય

